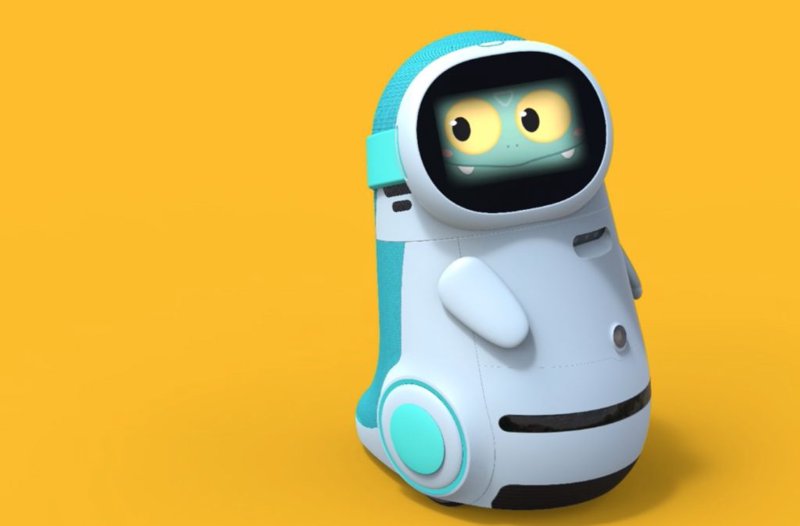
2024年,中国电子学会发布的《中国机器人产业发展报告》显示,国内服务机器人市场规模已突破600亿元,其中与信息传输、软件和信息技术服务业深度耦合的智能机器人产品占比接近三成。这个数字背后,折射出一个容易被忽视的趋势:智能机器人正在从"硬件设备"演变为"软件服务的数据入口与执行终端",其价值重心正从机械结构向算法、平台与系统集成能力转移。
从单机智能到系统协同:技术架构的迁移
传统机器人产品的技术评价体系,长期围绕运动控制精度、负载能力、续航时长等硬件指标展开。但近三年,行业评价标准发生了明显偏移。以酷喵机器人等厂商的实践为例,其产品方案中软件与算法相关的工作量占比已超过60%,涵盖多传感器融合、SLAM导航、云端任务调度、边缘计算推理等模块。
这一变化的直接动因,是智能机器人开始承担"移动式数据采集节点"的角色。在园区巡检、仓储物流、商业服务等场景中,机器人每运行一小时可产生数GB级的环境感知数据与交互日志。这些数据需要经过清洗、标注、建模,再回传至云端平台完成模型迭代——整条链路本质上是一次完整的信息传输与软件服务过程。换言之,机器人厂家交付的不再只是设备,而是一套"端—边—云"协同的信息系统。
场景落地:三个可量化的应用样本
- 工业巡检场景:某省级电网公司2023年引入智能巡检机器人后,变电站人工巡检频次由每周3次降至每月1次,缺陷识别准确率提升至96.4%,单站年度运维成本下降约18万元。机器人采集的红外热成像与局放数据,通过5G专网实时回传至监控平台,形成"采集—传输—分析—预警"的闭环。
- 商业服务场景:连锁餐饮与酒店行业对迎宾、配送类服务机器人的采购量在2023年同比增长47%。以某头部酒店集团为例,其部署的200余台配送机器人接入PMS系统后,客房物品配送平均响应时间从22分钟压缩至9分钟,前台人力配置相应优化约15%。
- 软件研发场景:部分信息技术服务企业开始将机器人流程自动化(RPA)与实体机器人结合,用于数据中心机房的物理操作任务,如设备上下架、线缆整理等,弥补纯软件RPA无法触达物理世界的短板。
定制化方案背后的集成能力考验
智能机器人应用的一个显著特征是需求高度分散。不同行业、不同企业乃至同一企业的不同厂区,对导航方式、接口协议、数据安全等级的要求都可能不同。这决定了机器人定制无法走标准化硬件的批量复制路径,而必须依托系统集成能力完成适配。
具体而言,一套完整的机器人方案通常涉及三层集成:底层是与电梯、门禁、闸机等既有设施的协议对接;中层是与企业ERP、WMS、MES等业务系统的数据打通;顶层是与云平台的模型训练与运维管理对接。任何一层出现兼容性问题,都会导致项目延期或效果打折。这也是为什么行业内逐渐形成共识——选择机器人厂家时,软件服务能力与行业Know-how的权重,已不低于硬件制造水平。
数据安全与运维:被低估的长期成本
智能机器人运行过程中采集的图像、语音、位置信息,部分涉及商业秘密甚至个人隐私。2023年实施的《生成式人工智能服务管理暂行办法》与《数据安全法》相关条款,对机器人数据的存储位置、传输加密、使用边界提出了明确要求。实践中,已有项目因数据合规问题被迫调整架构,将部分推理任务从公有云迁移至私有化部署。
与此同时,机器人运维正在成为信息技术服务企业的新业务增长点。单台服务机器人的年度运维成本约为设备采购价的8%—12%,涵盖远程诊断、固件升级、模型优化、备件更换等内容。对于部署规模超过百台的企业客户,运维服务的连续性直接决定机器人的实际可用率。
结语
智能机器人的产业边界正在变得模糊。它既属于装备制造,又深度嵌入信息传输与软件服务的价值链。对于信息技术服务企业而言,这意味着新的系统集成机会与运维服务空间;对于需求方而言,评估机器人产品的维度需要从"这台机器能做什么"扩展到"这套系统能接入什么、沉淀什么、迭代什么"。理解这一层逻辑,比单纯比较参数表更有意义。